
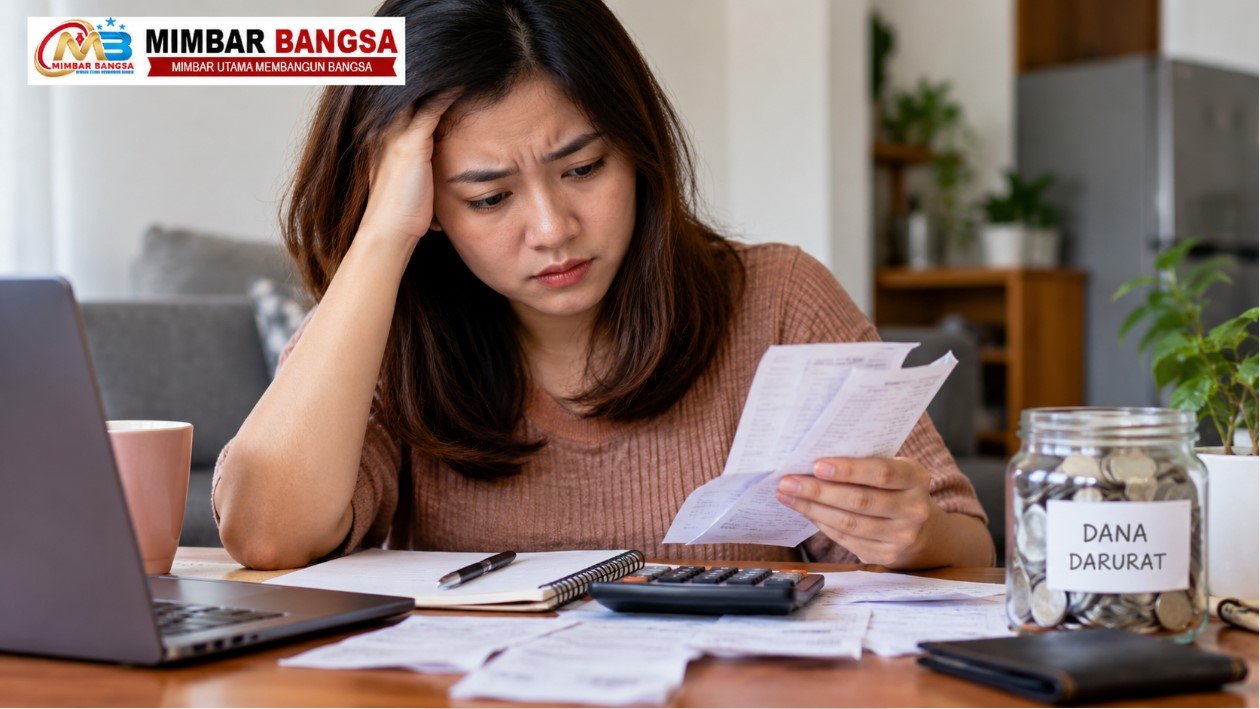
NIAS SELATAN, MIMBARBANGSA.COM — Strategi bertahan hidup di tengah ekonomi tidak menentu menjadi semakin penting ketika harga kebutuhan berubah, biaya pinjaman relatif tinggi, dan pendapatan tidak selalu bertambah secepat pengeluaran. Kondisi seperti ini tidak berarti perekonomian Indonesia sedang berhenti tumbuh, tetapi tekanan yang dirasakan setiap rumah tangga dapat berbeda-beda. Karena itu, fokus utama bukan memprediksi kapan keadaan kembali mudah, melainkan membuat keuangan pribadi cukup kuat menghadapi berbagai kemungkinan.
Data Badan Pusat Statistik menunjukkan ekonomi Indonesia pada triwulan II 2026 tumbuh 5,29 persen dibandingkan periode yang sama tahun sebelumnya. Pada saat yang sama, inflasi tahunan September 2026 tercatat 3,28 persen, sedangkan Bank Indonesia mempertahankan BI-Rate di level 5,75 persen pada September 2026. Data tersebut menunjukkan aktivitas ekonomi tetap tumbuh, tetapi masyarakat tetap perlu memperhitungkan perubahan harga, biaya kredit, dan ketidakpastian global dalam mengelola keuangannya.
Mulai dari Mengetahui Angka Minimum untuk Hidup
Langkah pertama adalah mengetahui berapa biaya minimum yang benar-benar dibutuhkan keluarga setiap bulan. Catat kebutuhan pokok seperti makanan, tempat tinggal, listrik, air, transportasi, pendidikan, kesehatan, serta cicilan yang tidak dapat ditunda. Pisahkan kebutuhan tersebut dari belanja yang sebenarnya bisa dikurangi agar terlihat jelas berapa jumlah uang minimum yang harus tersedia sebelum membelanjakan hal lain.
Jangan hanya membuat anggaran berdasarkan pendapatan bulanan, tetapi gunakan pendekatan arus kas. Jika penghasilan Rp5 juta dan kebutuhan wajib mencapai Rp4,5 juta, ruang keuangan hanya Rp500 ribu sehingga tambahan cicilan atau gaya hidup baru harus dipertimbangkan dengan sangat hati-hati. Sebaliknya, setiap penghematan kecil yang dilakukan secara konsisten dapat memperlebar ruang aman ketika muncul biaya mendadak.
Pangkas Pengeluaran Tanpa Mengorbankan Kebutuhan Dasar
Penghematan yang efektif bukan berarti menghentikan semua pengeluaran, melainkan memilih pengeluaran yang memberi manfaat terbesar. Mulailah dari langganan yang jarang digunakan, makan di luar terlalu sering, belanja impulsif, biaya aplikasi, dan transaksi kecil berulang yang sering tidak terasa. Kesehatan, makanan bergizi, pendidikan, dan kebutuhan dasar keluarga sebaiknya tidak dipangkas secara sembarangan hanya demi terlihat hemat.
Cara praktisnya adalah membagi pengeluaran menjadi tiga kelompok, yaitu wajib, penting tetapi fleksibel, dan dapat ditunda. Ketika kondisi keuangan memburuk, kelompok terakhir dihentikan lebih dahulu, sementara kelompok kedua disesuaikan. Sistem ini membuat keputusan menjadi lebih rasional karena keluarga sudah memiliki prioritas sebelum keadaan darurat terjadi.
Bangun Dana Darurat Sedikit demi Sedikit
Dana darurat berfungsi sebagai penyangga ketika terjadi kehilangan pekerjaan, sakit, kerusakan kendaraan, penurunan omzet, atau kebutuhan mendesak lainnya. Tidak perlu menunggu memiliki uang besar untuk memulainya karena nominal kecil yang disisihkan secara rutin tetap lebih baik daripada tidak memiliki cadangan sama sekali. Ketersediaan dana darurat membantu keluarga menghadapi kejadian tak terduga tanpa langsung bergantung pada pinjaman.
Simpan dana darurat pada instrumen yang relatif mudah dicairkan dan tidak tercampur dengan rekening belanja harian. Ketika pendapatan masuk, sisihkan dana tersebut lebih dahulu sebelum uang habis untuk pengeluaran nonprioritas. Jika keadaan sedang sangat berat, target pertama cukup membangun cadangan kecil, kemudian meningkatkannya secara bertahap setelah arus kas lebih stabil.
Berhati-hati Menambah Utang Baru
Saat kondisi ekonomi terasa sulit, pinjaman cepat sering terlihat sebagai jalan keluar paling mudah. Namun, utang yang digunakan untuk menutup pengeluaran rutin tanpa rencana pembayaran dapat menciptakan masalah baru karena bulan berikutnya keluarga harus membayar kebutuhan hidup sekaligus cicilan. Karena itu, sebelum mengambil kredit baru, hitung total cicilan yang sudah berjalan dan pastikan sumber pembayarannya benar-benar ada.
Utang produktif dan utang konsumtif perlu dibedakan berdasarkan tujuan serta kemampuan membayar, bukan sekadar namanya. Pinjaman untuk usaha pun dapat menjadi beban jika usaha tersebut belum mempunyai arus kas yang memadai. Jika sudah mengalami kesulitan membayar, lebih baik segera berkomunikasi dengan pemberi pinjaman resmi daripada menutup cicilan lama dengan pinjaman baru berbiaya lebih tinggi.
Jangan Bergantung pada Satu Sumber Penghasilan
Di tengah ketidakpastian, meningkatkan pendapatan sering sama pentingnya dengan mengurangi pengeluaran. Keterampilan yang sudah dimiliki dapat diubah menjadi penghasilan tambahan melalui pekerjaan lepas, perdagangan kecil, jasa lokal, pemasaran digital, produksi konten, atau layanan lain yang memang memiliki permintaan. Pilih aktivitas yang modal awalnya dapat dikendalikan dan jangan memaksakan investasi besar hanya karena berharap memperoleh keuntungan cepat.
Bagi pekerja tetap, penghasilan tambahan dapat menjadi lapisan perlindungan apabila perusahaan mengurangi jam kerja, bonus, atau melakukan efisiensi. Bagi pelaku usaha, jangan hanya mengejar omzet, tetapi perhatikan keuntungan bersih dan kecepatan uang kembali menjadi kas. Usaha yang terlihat ramai belum tentu sehat apabila margin terlalu kecil atau sebagian besar penjualan belum menghasilkan pembayaran tunai.
Tunda Keputusan Finansial Besar Bila Belum Siap
Masa ketidakpastian bukan waktu ideal untuk membuat keputusan besar hanya karena tekanan sosial atau keinginan sesaat. Pembelian kendaraan baru, renovasi besar, gadget mahal, perjalanan dengan utang, atau investasi berisiko tinggi sebaiknya dinilai berdasarkan kemampuan keuangan setelah transaksi dilakukan. Pertanyaan terpenting bukan sekadar mampu membeli, melainkan apakah kondisi keuangan tetap aman setelah membeli.
Prinsip yang sama berlaku untuk investasi yang menawarkan keuntungan sangat tinggi dalam waktu singkat. Jangan menggunakan dana kebutuhan sehari-hari, dana pendidikan, atau dana darurat untuk mengejar keuntungan spekulatif. Dalam keadaan ekonomi yang berubah cepat, mempertahankan likuiditas dan kemampuan memenuhi kebutuhan pokok sering kali lebih penting daripada mengejar imbal hasil maksimal.
Pertahankan Perlindungan Dasar dan Evaluasi Setiap Bulan
Strategi bertahan hidup bukan hanya soal memiliki uang tunai, tetapi juga mencegah satu kejadian menghabiskan tabungan keluarga. Pastikan perlindungan kesehatan yang dimiliki tetap aktif dan dokumen penting keluarga tersimpan dengan baik. Pengeluaran preventif yang masuk akal, seperti menjaga kesehatan dan merawat kendaraan yang digunakan untuk bekerja, dapat mencegah biaya yang jauh lebih besar di kemudian hari.
Terakhir, evaluasi anggaran sedikitnya sekali setiap bulan karena kondisi penghasilan dan harga dapat berubah. Bandingkan pemasukan, pengeluaran, jumlah utang, tabungan, serta dana darurat dengan bulan sebelumnya, kemudian tentukan satu atau dua perbaikan yang realistis. Dalam ekonomi yang tidak menentu, keluarga yang mampu menyesuaikan pengeluaran, menjaga cadangan kas, mengendalikan utang, dan mencari sumber pendapatan tambahan mempunyai ruang yang lebih besar untuk bertahan.
Komentar
0 tanggapan